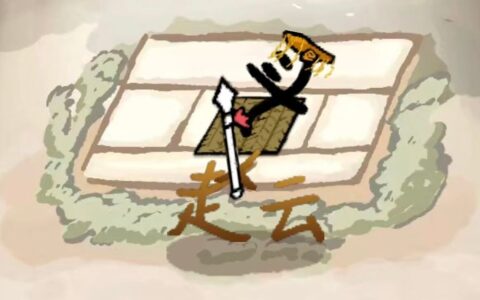
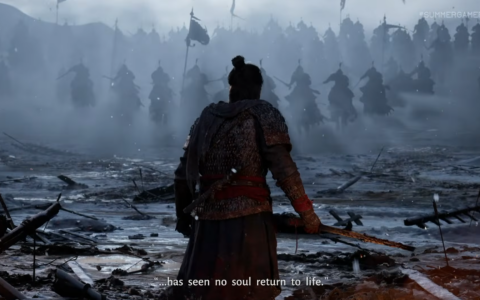
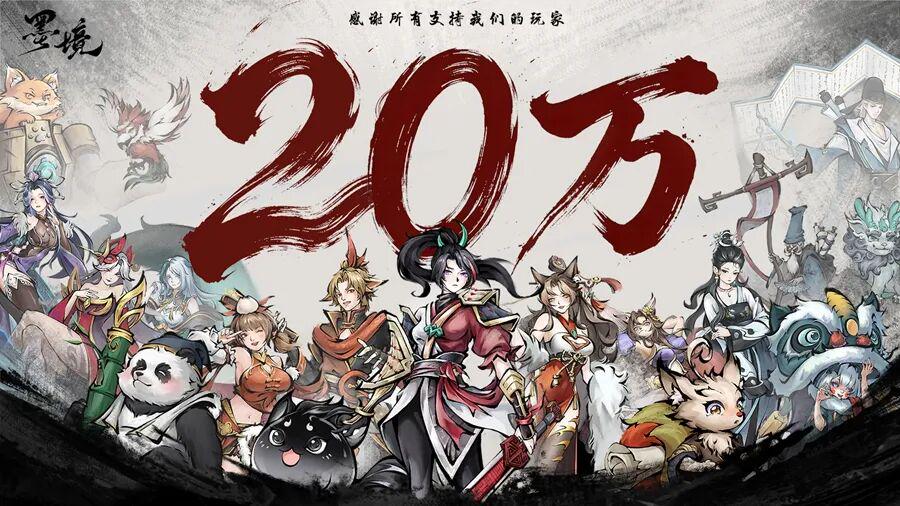
発売からわずか3日で、中国製の水墨画風ローグライクアクションゲーム『墨境』の販売本数が20万本を突破し、高評価率は90%を超え、ここ最近登場した新たなダークホースとなっている。
『墨境』のパブリッシャーである4Divinityは、以前『昭和米国物語』の開発元である鈴空ゲームズに投資した、新興のパブリッシャーである。
一方、『4Divinity』の親会社であるGCL Groupは、現在、ナスダックからの上場廃止の危機に直面している。この1年で株価は90%以上急落し、0.423ドルまで下落したほか、半期決算では560万ドルの赤字を計上した。
しかし、4Divinityのラインナップを見てみると、抗日戦争版『COD』とも言える『抵抗者』、四川風ARPGの『猿公剣』に加え、話題性抜群の『昭和米国物語』もある。上場廃止の危機に瀕しているこのシンガポール企業は、中国で最も大胆なゲーム数本を手にしており、その運命の大部分を中国のパートナー企業に託している。
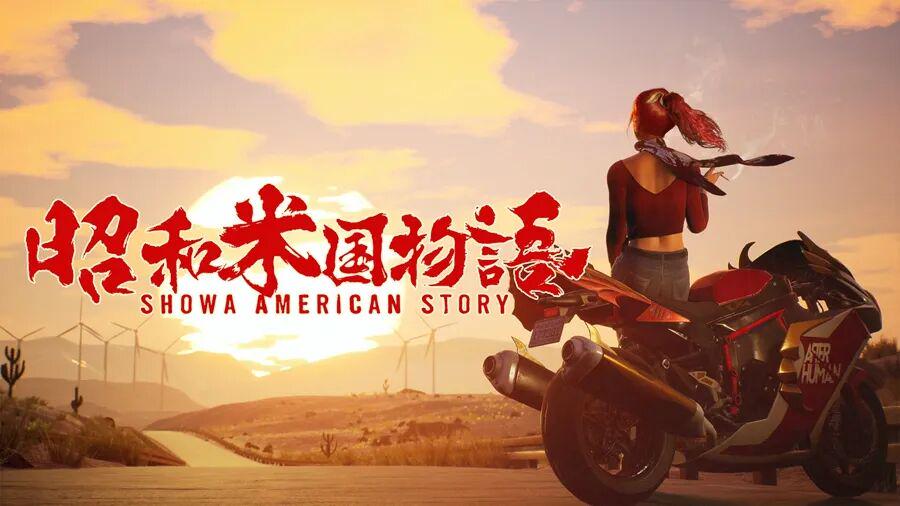
あるシンガポールの企業が、はるばる中国までやって来て「慈善活動」を行い、上場によって調達した資金を中国産の独占販売権付きゲームに投資している。問題は、自社さえも崖っぷちに立っているというのに、一体何を目指しているのかということだ。
01
バックドア上場からわずか1年で、上場廃止の危機に瀕している
2025年2月、GCLはSPAC(特別目的買収会社)であるRF Acquisitionとの逆買収を通じてナスダックに上場し、時価総額は一時12億ドルに達した。しかし、その後、長期にわたる下落が続いた。
今年3月、GCLの株価が1ドルを下回り続けたことを受け、ナスダックから不備通知が送られてきた:
9月14日までに1ドル以上に回復しなければ、当該銘柄はナスダックの最下位市場に格下げされ、流動性が大幅に低下する。2027年3月中旬になっても回復しない場合は、直接上場廃止となる。
GCLの2026会計年度上半期決算(2025年4月~9月)によると、純損失は560万米ドルに拡大し、通期の売上高および利益見通しも同時に下方修正されたことから、投資家による売り注文が殺到した。
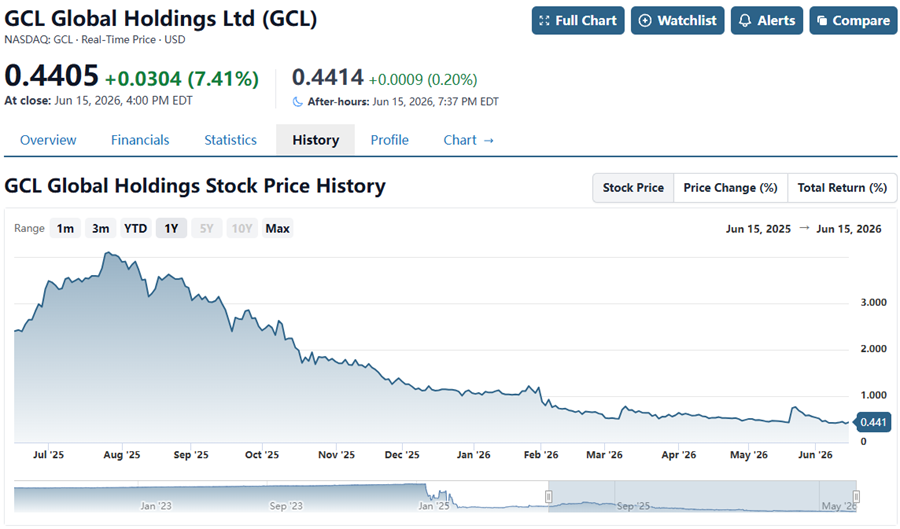
株価は下落の一途をたどっている
現在、GCLの時価総額は5,400万米ドルにまで縮小しており、紛れもない小型株となっている。
上場維持のプレッシャーに直面する中、GCLの経営陣は2027会計年度を「重要な転換点」と位置付けている。その頃には、投資先である複数の中国スタジオのプロジェクトが相次いで発売される予定であり、これがGCLにとって最大の切り札となる。
02
『ブラック・ミソジニー』が年間1,000万ドルの収益をもたらす
GCLの幹部たちは皆、シンガポール生まれの華人で、これまでの経歴において中国のゲーム業界とは接点がなかった。中国のゲーム産業に深く参入するためには、その分野に精通した「道案内人」が必要だった。
「Block Game」はまさにこの役割を担っている。以前から「Block Game」は、GCL傘下のEpicsoftと、ゲームアクティベーションコードの販売において長年にわたり提携関係を築いてきた。2024年、両社は提携関係を強化し、ゲームスタジオへの投資・買収、ゲーム開発、および海賊版対策に充てるため、共同で1億米ドルを投資した。
国内ゲーム業界における「方块游戏」の長年にわたる実績を背景に、GCLは中国のデベロッパーとの距離を急速に縮めた。
『ブラック・ミソジ:悟空』が一躍人気を博した後、4Divinityは同ゲームのパッケージ版の世界的な販売権を獲得し、中国ゲーム史上最大の追い風に乗った。2025会計年度(2024年4月~2025年3月)において、『ブラック・ミソジ:悟空』だけで4Divinityに1,120万ドルの収益をもたらし、これは同社の年間売上高の7割近くを占めた!
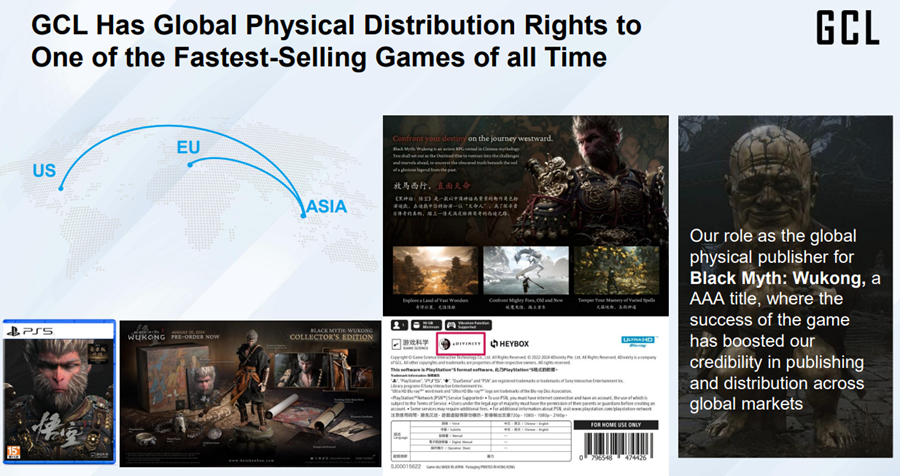
4Divinityが『ブラック・ミソジニー:悟空』のパッケージ版を発売
『ブラック・ミソジニー』のロングテール効果による恩恵を受けたことで、GCLは国産の大規模ゲームへの投資を加速させ、大手企業が慎重に見ているプロジェクトにも果敢に投資するようになった。
『昭和米国物語』はその典型だ。このB級映画風のオープンワールドゲームは、初公開のPVがポップカルチャーのネタや荒唐無稽な設定が詰め込まれていたことからネット上で大反響を呼び、二次創作が次々と生み出された。
当時、開発元の鈴空ゲームはリソースが限られており、単独でプロジェクトを推進する力はありませんでした。また、『昭和米国物語』の型破りな作風は、国内の大手企業や投資機関を躊躇させていました。4Divinityがまさに「雪中の炭」となる形で、鈴空の株式20%を取得すると同時に、全世界での配信権も獲得した。これにより、本作の発売が最終的に実現することとなった。
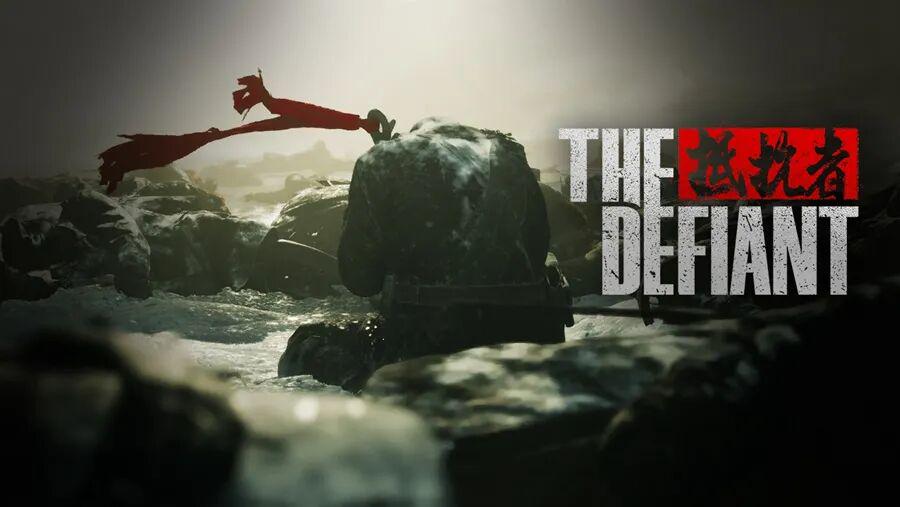
もう1枚の注目カードは、抗日戦争を題材にしたFPS『レジスタント』だ。
このゲームは、映画のようなストーリーテリングによって、第二次世界大戦を題材としたゲームにおいて長らく欠けていたアジア戦線の視点を補完しており、プレイヤーたちからは「抗日戦争版COD」と呼ばれている。ちなみに、前回の中国製抗日シューティングゲームといえば、20年前の祖龍スタジオによる『抗日:血戦上海灘』(2003年)にまで遡らなければならない。GCLがこの題材に敢えて投資したということ自体が、すでに多くのことを物語っている。
こうした話題性の高い大作に加え、GCLは品質に優れた中小規模のプロジェクトにも注力している。
『猿公剣』の開発元である剣猫熊は、元ユービーアイソフト上海および『シャドウ・トーチシティ』の開発者たちによって設立され、GCLが7.25%の株式を取得し、発売権を獲得した。『墨境』もまた、苦境に立たされていたところを、4Divinityが「投資+パブリッシング」モデルで引き継ぎ、最終的に20万本の販売実績を上げた。
総括すると、GCLの中国における投資戦略は明確かつ節度あるものだ。同社の「投資+配給」というモデルは、スタートアップチームにとって最大の悩みの種である資金調達と宣伝・配給の問題を解決している。支配権を持たず、創作活動にも干渉しないという姿勢は、アイデアはあるもののリソースに乏しい中国のチームにとって、確かに大きな魅力となっている。
03
現実の環境における実践的な協力
GCLにとって、中国のスタートアップチームへの投資は、当然ながら慈善活動ではなく、「アジアのゲーム・エンターテインメント大手になる」という目標に向けた戦略の一環である。
世界のゲーム業界を見渡すと、急速に頭角を現しつつある中国の開発者たちは、GCLが見逃すことのできない新たな勢力である。
『黒神話』が打ち立てた販売記録の奇跡は、中国のメーカーが世界中でヒットするAAA級大作を生み出せることを証明した。一方、『墨境』のようなインディーズゲームが20万本を売り上げたことは、中国市場向けのニッチなゲームにも同様に生き残る道があることを示している。
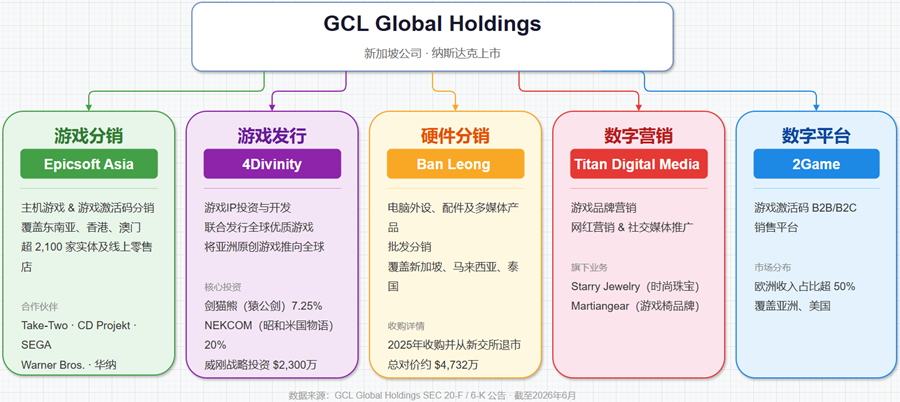
GCLは広範囲に投資を行っており、もし「宝くじ」が1枚当たれば、元本と利益をまとめて回収できる。さらに、中国のデベロッパーの技術力が向上するにつれて、当たる確率はますます高くなるだろう。
現在、GCLの人脈は依然として大中華圏に限定されている。日本や韓国、欧米の経験豊富な開発者たちについては、現地の企業がすでに投資を行っているため、GCLが投資を行うのは現時点では難しい。中国こそが、GCLにとって現時点で最も現実的な選択肢である。
04
ADATAのお金、ADATAの人々
そういえば、GCLはリソースの交換を通じてパートナーと関係を築くのが得意だ。
2005年、かつてゲームメディアを立ち上げた経験を持つ朱詩偉(Jacky Choo)が香港でEpicsoftを設立し、これがGCLの始まりとなった。Epicsoftは当初、中華圏におけるゲームの流通を手掛けていたが、3年後に事業を東南アジアへと拡大した。
真の転機が訪れたのは2008年のことだった。Epicsoftが『GTA4』の東南アジアにおける独占販売権を獲得し、発売初日に180万ドルの売上を記録した。この金額は今日では驚くほどのものではないが、小さな販売代理店にとっては、存亡をかけた戦いだった。
2018年、朱詩偉は自身が設立したEpicsoftとデジタルマーケティング会社TDMをGCLに統合し、グループ化運営の幕を開けた。同年、セガから大中華圏および東南アジア地域の販売権を獲得した。その後、セガもGCLの株主となり、現在も6.52%の株式を保有しており、最大の外部株主となっている。
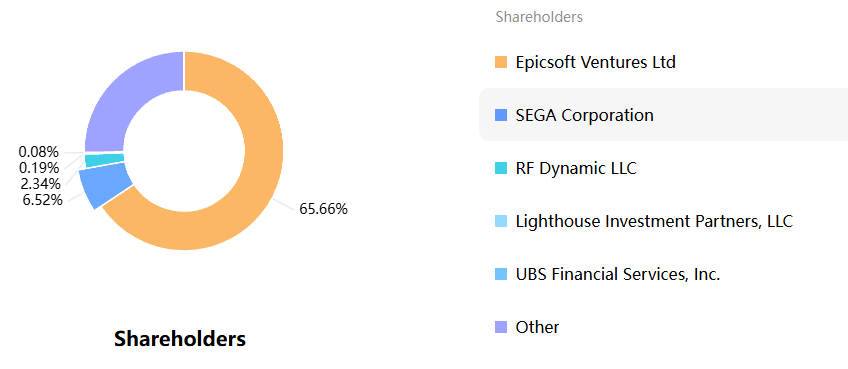
セガはGCLの最大の外部株主である
この「株式と引き換えにリソースを獲得する」という戦略は、GCLがパートナーと提携する際の定番の手法である。
2022年、GCLはブランド「4Divinity」を立ち上げ、ゲーム小売事業からコンテンツ制作へと事業領域を拡大した。
昨年、メモリチップ市場は好調で、多額の現金を保有していたADATAは4Divinityに注目し、3回にわたり計2,300万米ドル(約1億5,500万元)を出資し、4Divinityの企業価値を2億5,000万米ドルまで押し上げた。当時、GCLの時価総額はわずか1億2000万ドルに過ぎなかったが、4Divinityの評価額は親会社の時価総額の2倍に達しており、価値が完全に逆転していた。
さらに面白いのはこれからだ。
今年5月、4Divinityは株式交換により、台湾のゲーム会社「磐石伝賞」の株式60%を取得し、社名を4D Taiwanに変更した。磐石伝賞は現在、『熾焰帝国』のIPを用いた新作スマホゲームを開発中であり、これが4Divinityの台湾市場進出の足掛かりとなる見込みだ。
一方、磐石伝賞の登録住所は、ちょうどADATAの新北市本社ビルの7階にあり、同社の求人広告に掲載されている受付の写真もADATAのものだ。磐石伝賞がADATAが育成したゲーム開発チームであると信じるに足る十分な根拠がある。
ADATAが4Divinityに出資した直後、4DivinityはADATAの関連会社を買収した。これはもともとADATAの出資契約の一部だったのかもしれない。
ADATAが4Dに出資した直後、4Dは直ちにADATAの関連会社を買収した
弾薬が豊富な4Divinityは、今後も開発チームを買収し続け、「高品質なアジアのIPを世界中のプレイヤーに届ける」という方針に沿って事業を展開していくことが予想される。
しかし、GCLにとって、2027会計年度(2026年4月~2027年3月)は極めて重要な年となる。これまで投資してきた『昭和米国物語』や『猿公剣』は、成果を上げることができるだろうか?買収したMadeviral(ゲームマーケティング)やBan Leong(ハードウェア小売)などは、既存の事業と相乗効果を生み出すことができるだろうか?
これらの問題が、GCLが来年3月に上場廃止という不名誉な事態を回避できるかどうかを直接左右することになる。
05
中国の資金はどこへ行ったのか?
ここ2年間、中国のゲーム業界では興味深い現象が見られた。すなわち、中国の開発者に対する外資の関心は、国内の機関のそれよりも高いということだ。
国内の投資機関が「ゲームで本当に儲かるのか」と迷っている間にも、GCL、505 Games、Savvy Games Groupはすでに小切手帳を手に、上海、杭州、成都のゲーム開発チームを一つずつ訪ねて回っていた。
最も注目を集めている買い手といえば、何と言ってもSavvy Gamesだ。ここ数年、英雄電競への巨額投資や、元「完美乗風」スタジオの買収、さらには沐瞳科技の傘下への組み入れを相次いで行っている。
そこで生じる疑問は、中国の資金はどこへ消えたのか、ということだ。
ゲームのビジネスモデルには想像力が欠けており、AIによるストーリーテリングほど魅力的ではないため、ベンチャーキャピタルの資金を引き付けるのは難しい。現在、中国国内で依然としてゲームに投資する産業資本は、指折り数えるほどしか残っていない。彼らは投資に極めて慎重であり、かつての巨額のバブルはとっくに消え去っている。
外資が資金やリソースを提供することは、国内の開発者にとって紛れもない朗報だ。『墨境』のチームはまさにその典型的な事例である。以前のパブリッシャーが姿を消し、資金が底をつきかけたその時、4Divinityが白馬の騎士のように現れ、出資によってこのチームを救ったのだ。
中国に流入する外資は「掘り出し物探し」を行い、国内資本の不足を補っている。では、我々に欠けているのは、果たして資金なのか、それとも判断力なのか?
原创文章,作者:游茶妹儿,禁止转载:https://youxichaguan.com/ja/archives/218124