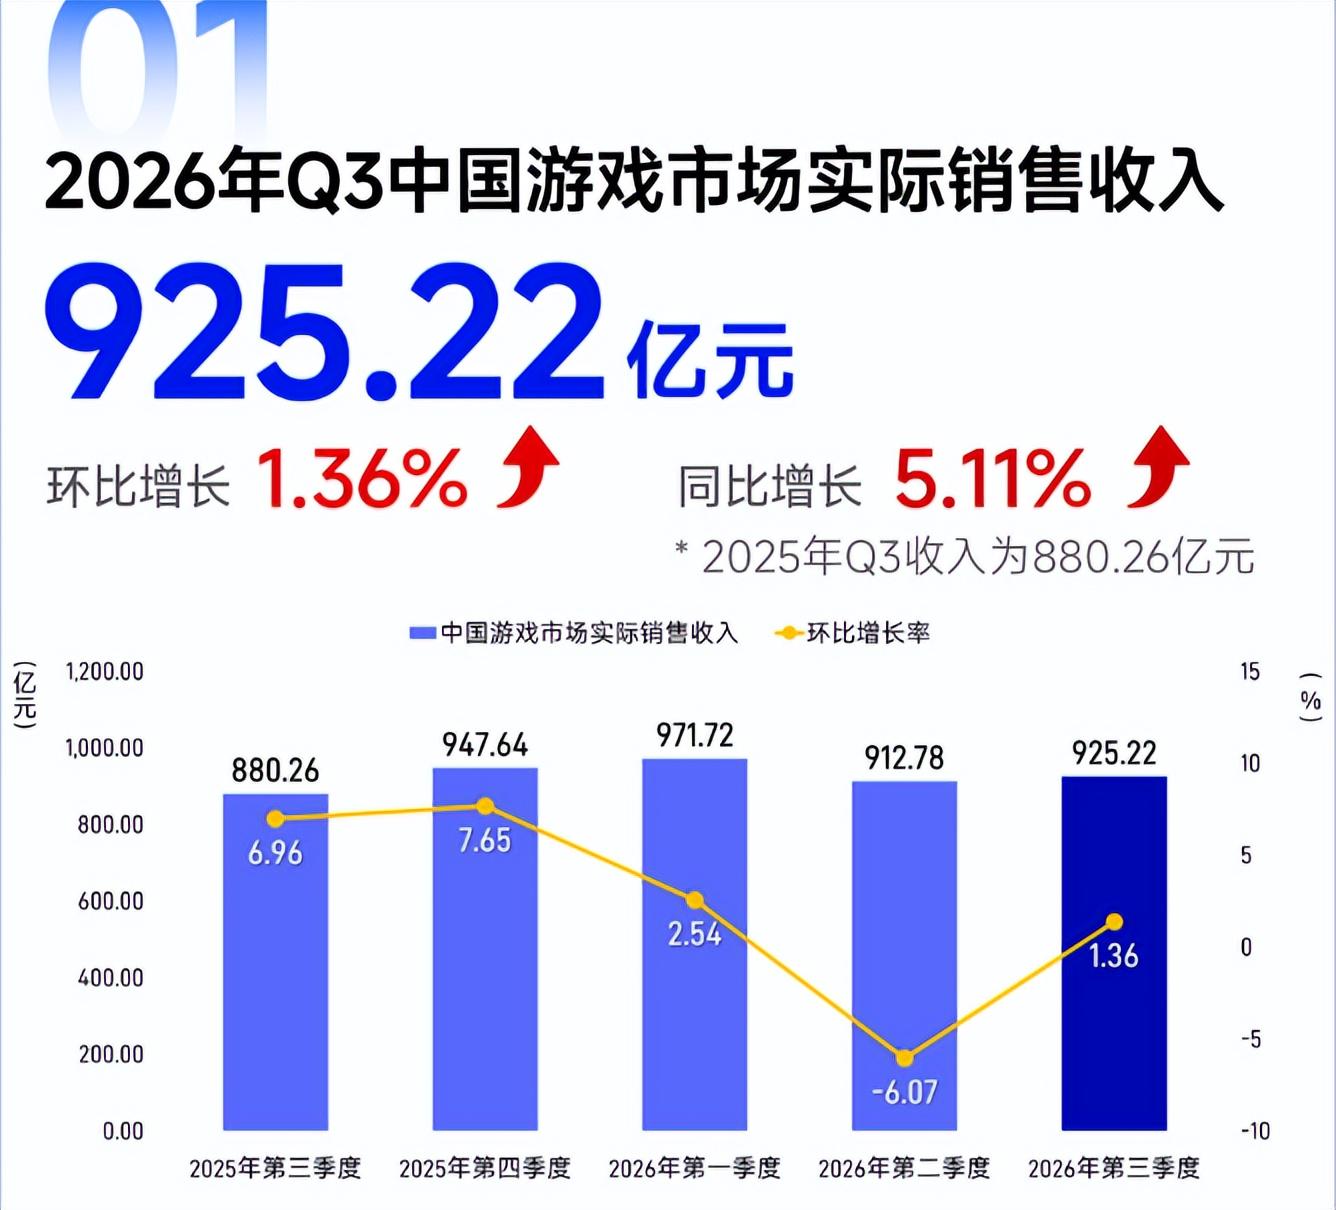
10月20日、夏休みの繁忙期が終了したことに伴い、2026年第3四半期の中国ゲーム産業報告書が発表された。報告書によると、2026年第3四半期の中国国内ゲーム市場の実質売上高は925.22億元で、前四半期比1.36%増、前年同期比5.11%増となった。
国内の上場ゲーム企業の2026年第3四半期の決算報告も相次いで公表されている。
公表されたデータによると、業界の業績には明らかな二極化の傾向が見られる。一方で、新ゲームのリリースや海外事業の拡大により、売上高と利益の同時成長を実現した企業がある。他方で、製品サイクルの空白期、既存プロジェクトの終了、あるいは販売費の前倒し支出の影響を受け、利益が減少したり、四半期ベースで赤字に転落したりした企業もある。
以下は、各社がすでに開示した決算データに基づいてまとめた、3つのカテゴリー別の業績総括です。
ヒット商品と海外進出の原動力
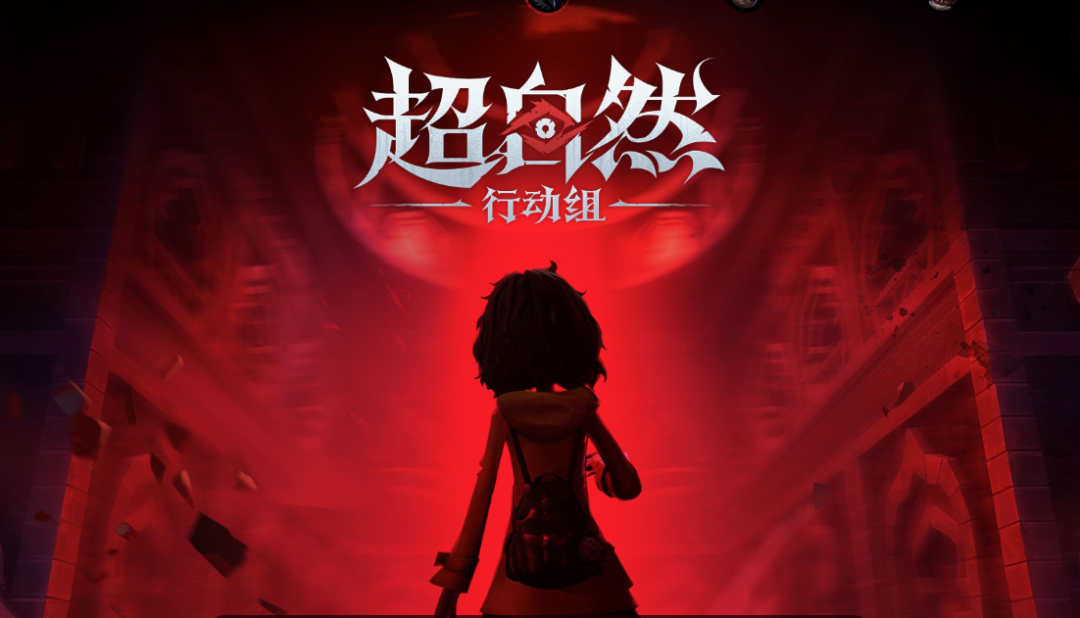
巨人ネットワーク:第3四半期の営業収入は19.96億元で、前年同期比16.98%増となった。親会社株主に帰属する純利益は7.42億元で、前年同期比16.01%増。非経常項目を除いた親会社株主に帰属する純利益は8.62億元で、前年同期比27.18%増となった。今年の第1~第3四半期において、これら3つの指標はいずれも昨年の通年水準を上回った。ゲーム事業に関しては、『超自然行動組』の8月24日の1日あたりアクティブユーザー数が1,200万人を突破し、過去最高を更新した。また、7月に「Douyin」のミニゲームセンターに登場し、短期間で同プラットフォームのトップ3入りを果たした。
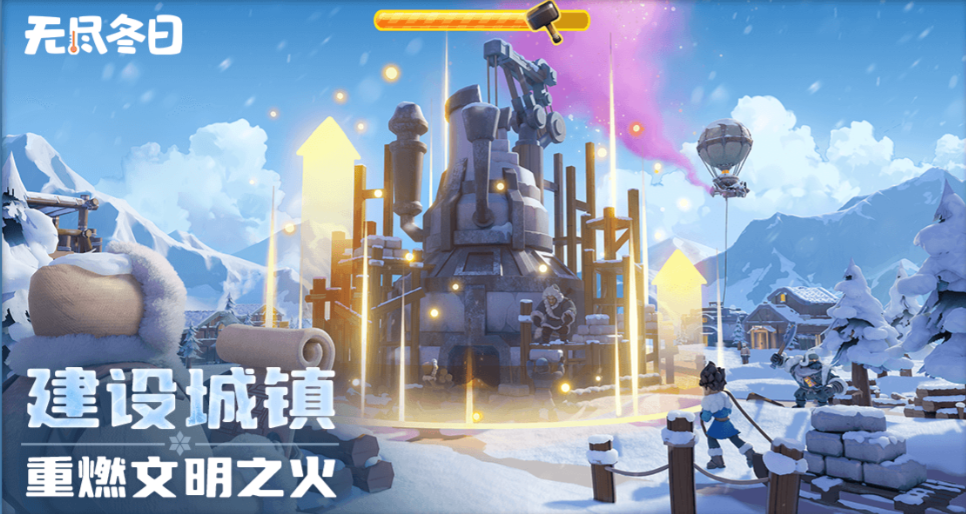
世紀華通:第3四半期の売上高は111.81億元となり、前年同期比11.63%増、前四半期比でもプラス成長を維持し、四半期売上高は14四半期連続で増加した。親会社株主に帰属する当期純利益は18.32億元で、前年同期比7.69%増。非経常損益を除いた当期純利益は20.97億元で、前年同期比22.79%増となった。海外向けSLGタイトル(『エンドレス・ウィンター』『Kingshot』)は引き続き収益を稼ぎ出し、9月の海外売上高ランキングTOP30に5タイトルがランクインした;国内では『エンドレス・ウィンター』が売上ランキングトップ10を堅守し、長期運営の基盤は極めて安定している。海外事業に関しては、CenturyGamesの5タイトルが9月の中国モバイルゲーム海外売上ランキングTOP30にランクインした。国内では、点点互動の『エンドレス・ウィンター』がiOSおよびWeChatゲームの売上ランキングトップ10を堅守している。
パーフェクトワールド:同社の第3四半期の売上高は23.62億元で、前年同期比36.85%増となった。純利益は5.06億元で、前年同期比211.47%増となった。第1~第3四半期において、ゲーム事業の売上高は47.92億元となり、前年同期比7.09%増となった。これは主に『異環』のオープンベータテストによる収益増加によるものであり、2026年10月28日現在、『異環』の世界累計売上高は27億元を超え、そのうち世界公式チャネルの累計売上高が全体の60%近くを占め、海外市場の累計売上高が国内市場を上回った。一方、『誅仙世界』などの自社開発ゲームや、『CS(カウンターストライク:グローバルオフェンシブ)』『天龍八部2:飛龍戦天』などのライセンスゲームの売上高は前年同期比で減少しており、前述の増加分を一部相殺した。
星輝エンターテインメント:第1~第3四半期において、同社は売上高7.96億元、親会社株主に帰属する純利益1.58億元を達成し、前年同期比18.80%増となった。このうち、ゲーム事業の純利益は前年同期比267.06%増となり、同社の利益成長を主に支えた。『三国群英伝:九州の策定』は8月、App StoreとGoogle Playの両プラットフォームで無料ゲームランキングの首位を獲得し、App Storeのストラテジーカテゴリ売上ランキングでもトップ10入りを果たした。同社の開示によると、ゲーム製品のパイプラインは「リリース中」と「開発中」の2本立てで進められている。
盛天ネットワーク:第3四半期の売上高は3億1800万元で、前年同期比3.97%増となった。親会社株主に帰属する純利益は2169万元で、前年同期比200.42%増となった。『星之翼』が主力タイトル:同ゲームの第2四半期の売上高は5431.71万元に達し、第1四半期の2024.53万元から四半期比で大幅に増加した。海外売上高の割合は80%を超え、第3四半期も売上高は伸び続けている。
売上高は増加したが利益は伸びず:長期的な買い需要と費用の前倒しによる過渡期の苦痛
カイイン・ネットワーク:第3四半期の売上高は24.61億元で、前年同期比64.42%増、親会社株主に帰属する当期純利益は6.41億元で、前年同期比1.22%増となった。このうち、IP権益の統合が具体化され、同社は9月、2億9800万米ドルを出資してユミデの株式約19.7%を間接保有する計画を公表し、海外展開の拡大を推進している。新作に関しては、古龍の武侠小説の公式ライセンスを取得したスマホゲーム『古龍群侠録』が9月にオープンベータテストを開始し、年内に複数のゲームが版号を取得するなど、海外事業は堅調に推移している。
三七互娯:第3四半期の売上高は40.91億元で、前年同期比2.93%増、前四半期比15.11%増となった。上場会社の株主に帰属する非経常損益を除いた純利益は1.81億元で、前年同期比79.28%減となった。非経常損益控除後の純利益の減少について、同社は新作『Last Asylum: Plague』、『Z Route: Redemption』、『夢回甄嬛伝』のプロモーション期間における販売費の前倒しに加え、既存タイトルの売上高が自然に減少したことが要因であると説明している。同社は、これらの新作が「優れた実績」を上げており、長期運営の好機を掴むために積極的に広告費を投入したものであり、これは費用計上のタイミングの問題であり、ゲームの売上高そのものに問題があるわけではないと強調している。
神州泰岳:第1~第3四半期の親会社株主に帰属する純利益は5.41億元で、前年同期比25.36%減となった。同社のゲーム事業は主にシェムー・ゲームズが担当しており、代表的な製品には『Age of Origins』や『War and Order』などがある。過去数年間、海外のSLGタイトルは同社にとって最も重要な成長源であったが、成熟した製品が安定期に入ったことに伴い、収益の伸びは鈍化し始めた。2つの主力SLGタイトルの累計売上高はいずれも10億米ドルを超えているが、2026年上半期のゲーム事業収益は前年同期比17.73%減となった。
宝通科技:第3四半期の売上高は10.62億元で、前年同期比25.02%増となった。親会社株主に帰属する純利益は0.14億元で、前年同期比79.03%減となった。現在運営中の製品には『モザイクヒーロー』、『ダンジョンハンター』、『運命の聖約』『最強の祖師』、『魔女と竜:光と闇の章』、『ATHENA:Blood Twins』などがあり、その他にも『コードネームM』など多数のパイプライン製品を保有している。業績変動の主な要因は、同社の広告費、従業員報酬および株式報酬費用の増加などによるものである。
トムキャット:第3四半期の親会社株主に帰属する純利益は1394.88万元で、前年同期比202.47%増となった。しかし、売上高は前年同期比13.86%減となっており、利益の増加は事業拡大というよりはコスト削減によるものが大きい。
黒字から赤字へ
Youzu Network:第3四半期の売上高は3億6600万元で、前年同期比10.75%増、前四半期比6.99%増となった。非経常損益を除いた純利益は938万9100元で、前四半期比132.88%増となった。遊族ネットワークの四半期赤字は、主にAI演算能力関連の子会社買収に伴う財務上の連結処理およびキャッシュフローの集中的な支出によるものであり、ゲーム本業は依然として『少年三国志』などの既存タイトルによって基盤を維持しており、売上の中断は見られなかった。
掌趣科技:第3四半期の売上高は約1億5800万元で、前年同期比10.42%減となった。親会社株主に帰属する当期純利益は4767.95万元の赤字となった。決算報告書によると、キャッシュフローの大幅な減少は、主に新作ゲームのリリースに伴うマーケティング費用の増加と、売上代金の回収減少によるものである。製品サイクルの空白期間が生じ、既存ゲームの売上高が減少する一方で、新作ゲームは依然として開発・プロモーション段階にあり、世代交代が円滑に進まないことが赤字の原因となった。
ギガビット:第3四半期の単四半期売上高は17.70億元で、前年同期比10.07%減。親会社株主に帰属する純利益は4.93億元で、前年同期比13.34%減。海外市場については、第1~第3四半期の海外売上高は10.95億元で、前年同期比86.27%の大幅増となった。これは主に、『杖剣伝説』の欧米版、香港・マカオ・台湾版、および『問剣長生』などの新作ゲームが牽引したものである。
姚記科技:同社の第3四半期決算報告書ではゲーム事業は分離して開示されていないが、同社によれば、第3四半期の利益減少は、ゲーム部門の売上高が変動して減少したこと、およびゲーム事業の利益が減少したことによるものである。
その他
テンセントと網易は第3四半期の業績をまだ公表していないが、市場ではすでに予測が出ている。
テンセント:市場では、テンセントの国内ゲーム事業が2桁の堅調な成長を維持するというコンセンサスが形成されている。国海証券は国内の成長率を11%と予測しており、広発証券や国信証券も同様の楽観的な見通しを示している。これは主に、ロングセラータイトルと新作ゲームによる牽引によるものである。意見の相違が見られるのは海外市場だ。国海証券は海外ゲームの売上高が前年同期比で横ばいになると予測している一方、UBSはSupercellの前年同期のベースが高かったことを理由に、前年同期比6%減という保守的な予測を提示している。このため、国海証券はテンセントのゲーム売上高全体の伸び率について、7%前後と予測している。
NetEase:対照的に、NetEaseに関する予想の相違は、国内の新旧製品の引き継ぎに完全に集中している。海通国際と野村は、7月にリリースされた新作『忘れられた海』のパフォーマンスが予想を下回ったこと、および『夢幻西遊』の高いベース効果によるプレッシャーを理由に、それぞれゲーム売上高の伸びを7%および5.3%とする慎重な予想を提示した。一方、バンク・オブ・アメリカ証券は競争リスクは限定的との見解から、オンラインゲーム売上高が12%増加するという楽観的な見通しを示した。中金証券は比較的堅実な見方を示し、『蛋仔派对』の4周年と夏休みシーズンの好影響がゲーム売上高を牽引する点を強調し、主力製品には依然として強靭性があると見ている。
注:中青宝、迅遊科技、浙数文化、凱撒文化は、第3四半期の業績をまだ公表していない。
また、香港上場企業に関しては、現時点で分かっていることは以下の通りです:
心動公司の上半期のゲーム売上高は23.18億元で、前年同期比11.9%増となったが、下半期には新作ゲームのリリース予定がなく、華興証券はゲーム売上高が前四半期比で圧迫されると予測している。青瓷ゲームの上半期の純利益は3.15億元で、前年同期比348.76%増となったが、これは主に『最強カタツムリ』の長期運営とコスト管理によるものである。同社は、6周年記念イベント期間中、コア既存ユーザーのARPUおよびARPPUが前年同期比で二桁増となったことを明らかにしており、主力製品は成熟期にある;百奥家庭互動の第3四半期のアクティブアカウント数は960万で、前四半期比30.9%減となった。
原创文章,作者:游茶妹儿,禁止转载:https://youxichaguan.com/ja/archives/222194