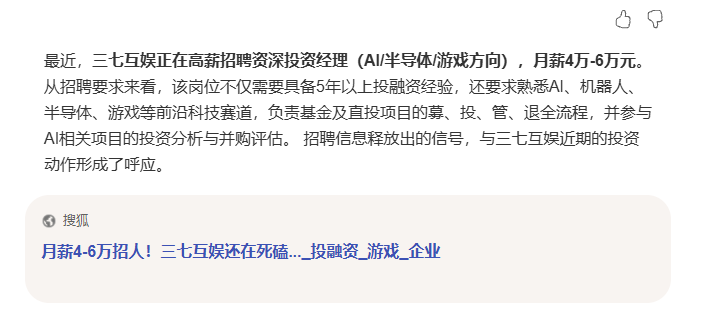
7月末、三七互娯は求人情報を掲載し、月額最高6万元の給与を提示して、AIおよび半導体分野への投資を担当する「シニア投資マネージャー」1名を募集した。ロボットや計算能力といった最先端分野に精通していることが求められ、ファンドおよび直接投資における資金調達、投資、運用、エグジットまでの全プロセスを担当する。ゲーム事業で成長してきたこの企業が、現在高額な給与を提示して募集しているのは、AI産業チェーンへの投資を支援する専門家である。
AI産業チェーンのビジネスチャンスに積極的に参入しているゲームメーカーは少なくない。8月28日、巨人ネットワークは1億元を投じ、新興テクノロジー分野に投資する産業ファンド「石渓兆易一号」に出資した。このファンドの運用会社は、メモリチップ大手の兆易創新と非常に密接な関係にある。
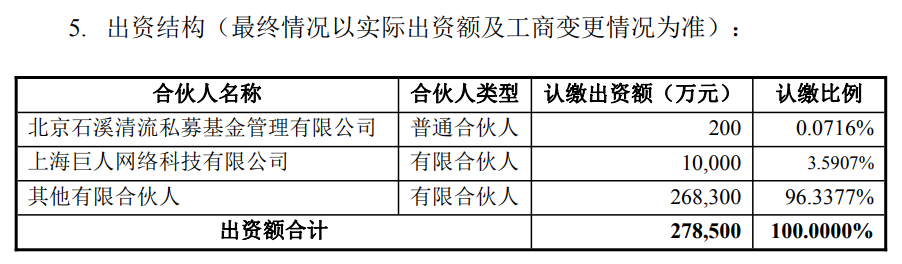
巨人、半導体産業ファンドに1億元を出資
「三七互娯」の求人広告から、巨人ネットワークによる巨額のファンド投資に至るまで、ゲームメーカーが保有する余剰資金は、AI、半導体、ロボット、計算能力といった分野へと流れ込み、新たな投資先を模索している。
01
ゲーム会社が、AI分野のLPへと転身した
ゲーム会社には資金に困ることはない。業界の好況の波に乗り、資産の価値維持・増価という目標を達成し、さらには自社に「AI」というコンセプトを打ち出すことができれば、これ以上のことはないだろう。
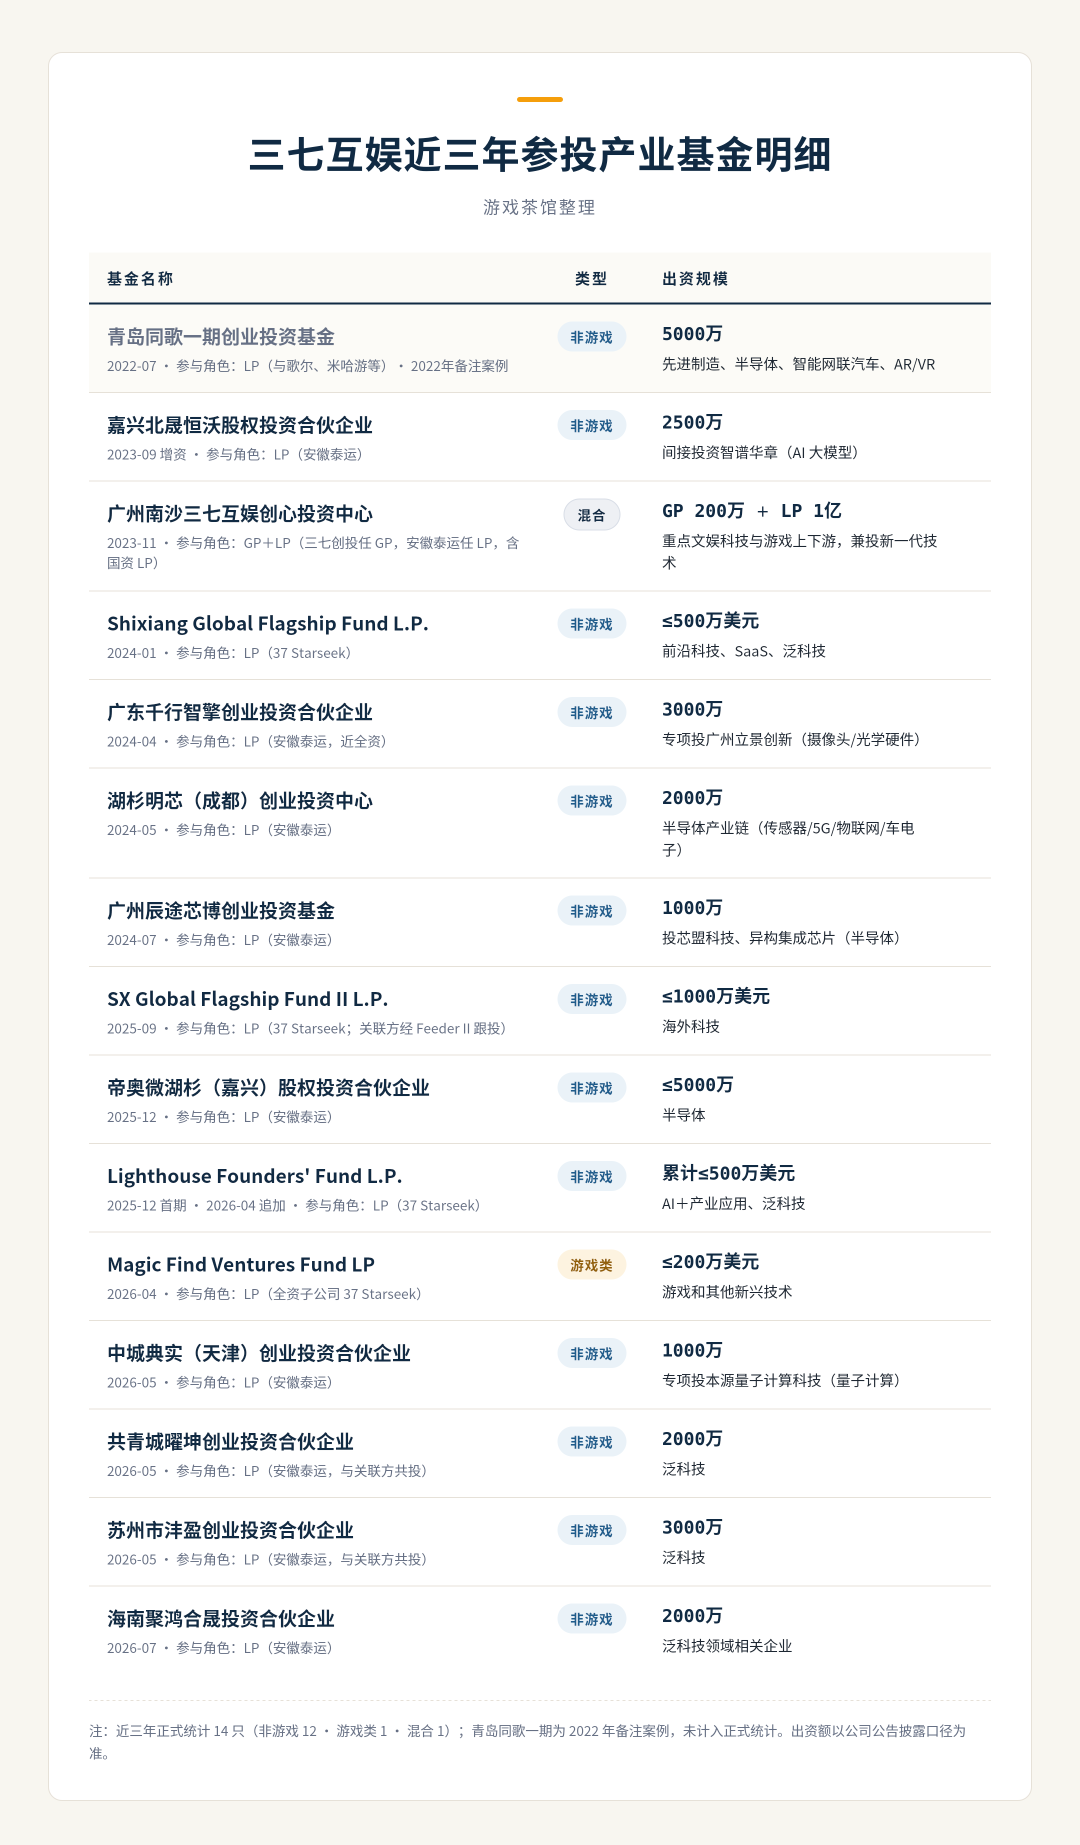
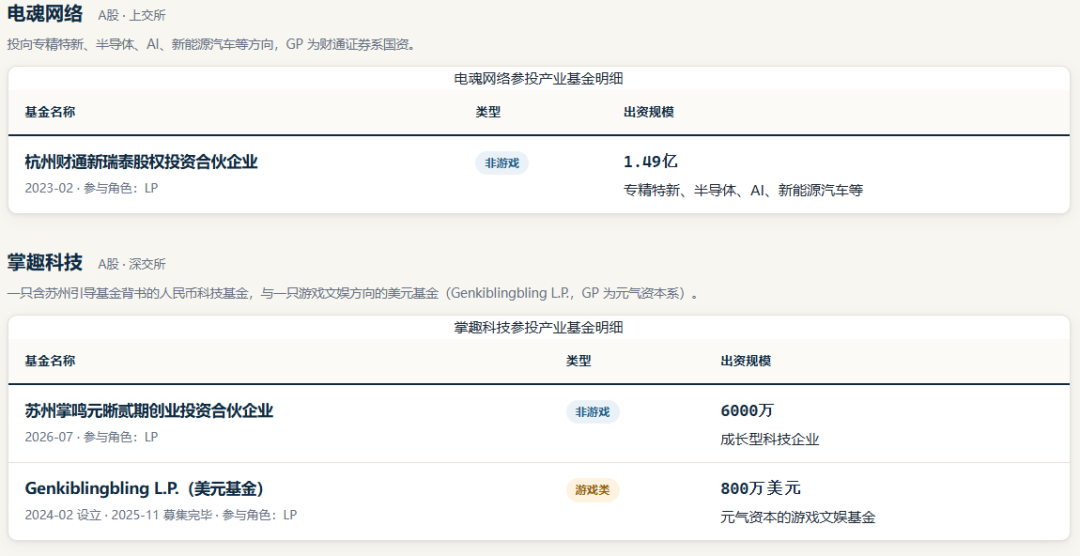
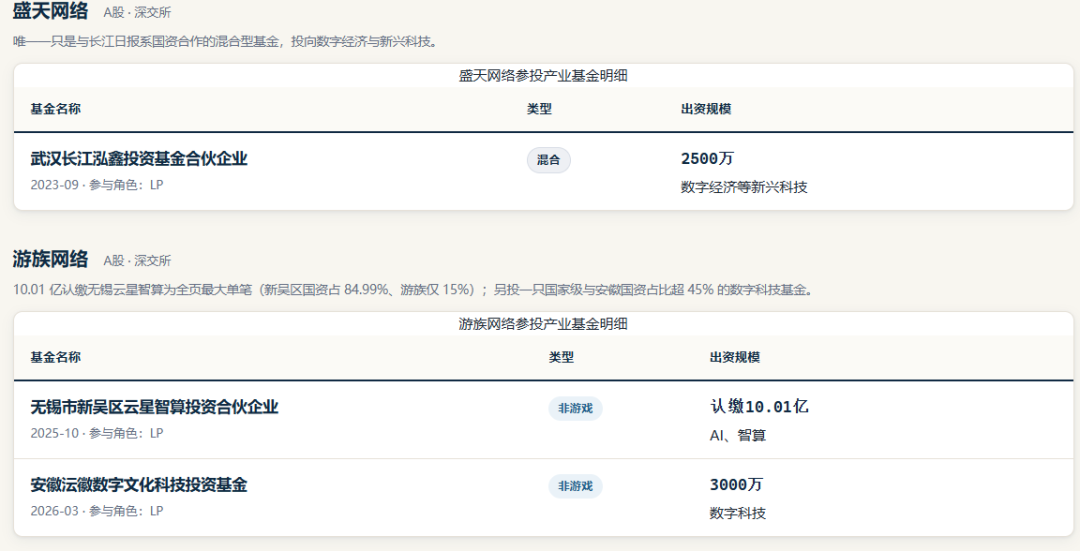
2023年以降、上海・深セン・香港の3市場に上場するゲーム企業は、LP(出資者)または発起人として60本以上の産業ファンドに出資しており、そのうち6割以上がAI、半導体、計算能力、ロボットなどのハードテクノロジー分野に焦点を当てている。これらの分野は、現時点ではゲームという本業との関連性が比較的低い。
また、「ゲーム茶館」の集計によると、これらの産業ファンドのうち、ほぼ半数(48.1%)の背後には、地方の国有資本や政府主導のファンドが存在している。多くのゲームメーカーは、一見すると地方の国有資本に呼び寄せられて名目上の支援役を務めているように見える。
最も積極的な動きを見せているのは三七互娯だ。MMOで事業を立ち上げたこの広州の企業は、ここ3年間で14本の産業ファンドに出資しており、そのうち12本はゲーム以外の分野に投資されている。三七互娯は2026年上半期だけで5つの新規ファンドへの参画を公表しており、量子コンピューティングの「本源量子」から、半導体産業ファンドの「帝奥微湖杉」、さらには光学カメラ企業の「立景創新」に至るまで、ハードテクノロジー分野のリストに沿って次々と投資を行っている。
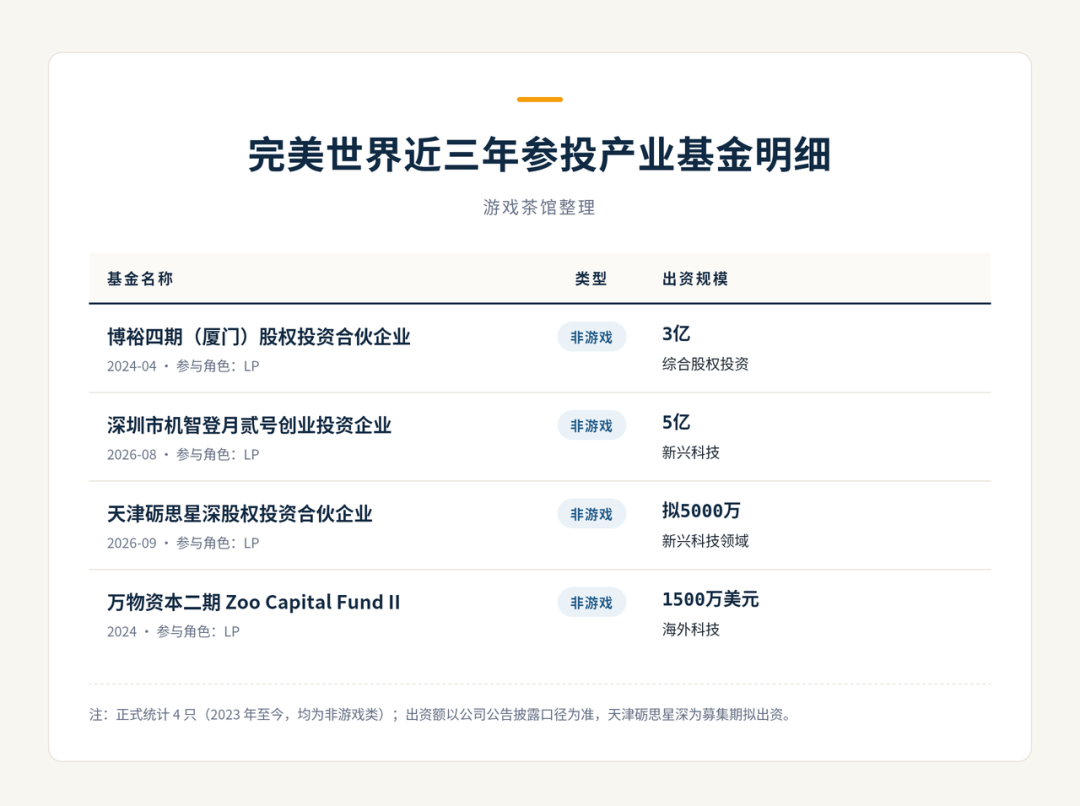
一方、ゲーム事業がすでに周辺化しているクンルン・ワンウェイはさらに積極的であり、同社の投資部門であるクンルン・キャピタルは、量子コンピューティング、核融合、ブレイン・コンピュータ・インターフェースといった分野に手を広げ、ファンドを介さず直接投資を行っている。
とはいえ、ゲームメーカーの多くはLP(有限責任出資者)としてファンド投資に参加しており、資金は投入しているものの、投資に関する発言権はそれほど大きくないという点も認識すべきである。専門的な業務は専門家に任せるべきであり、多くのファンドの運用会社はAI業界において豊富な実績と深い知見を持っている。
世紀華通が出資している天津砺思星雀の運用会社は、砺思資本である。砺思資本は、元セコイア・チャイナのパートナーである曹曦氏によって設立され、DeepSeekや「月之暗面」など、中国をリードするAI大規模モデル企業に投資を行っている。また、砺思資本はゲーム業界でもお馴染みの存在であり、呉萌や璇子といったスタープロデューサーが立ち上げたスタートアップや、『月円之夜』のオリジナルメンバーが設立した新会社など、その背後には常に同社の姿が見て取れる。
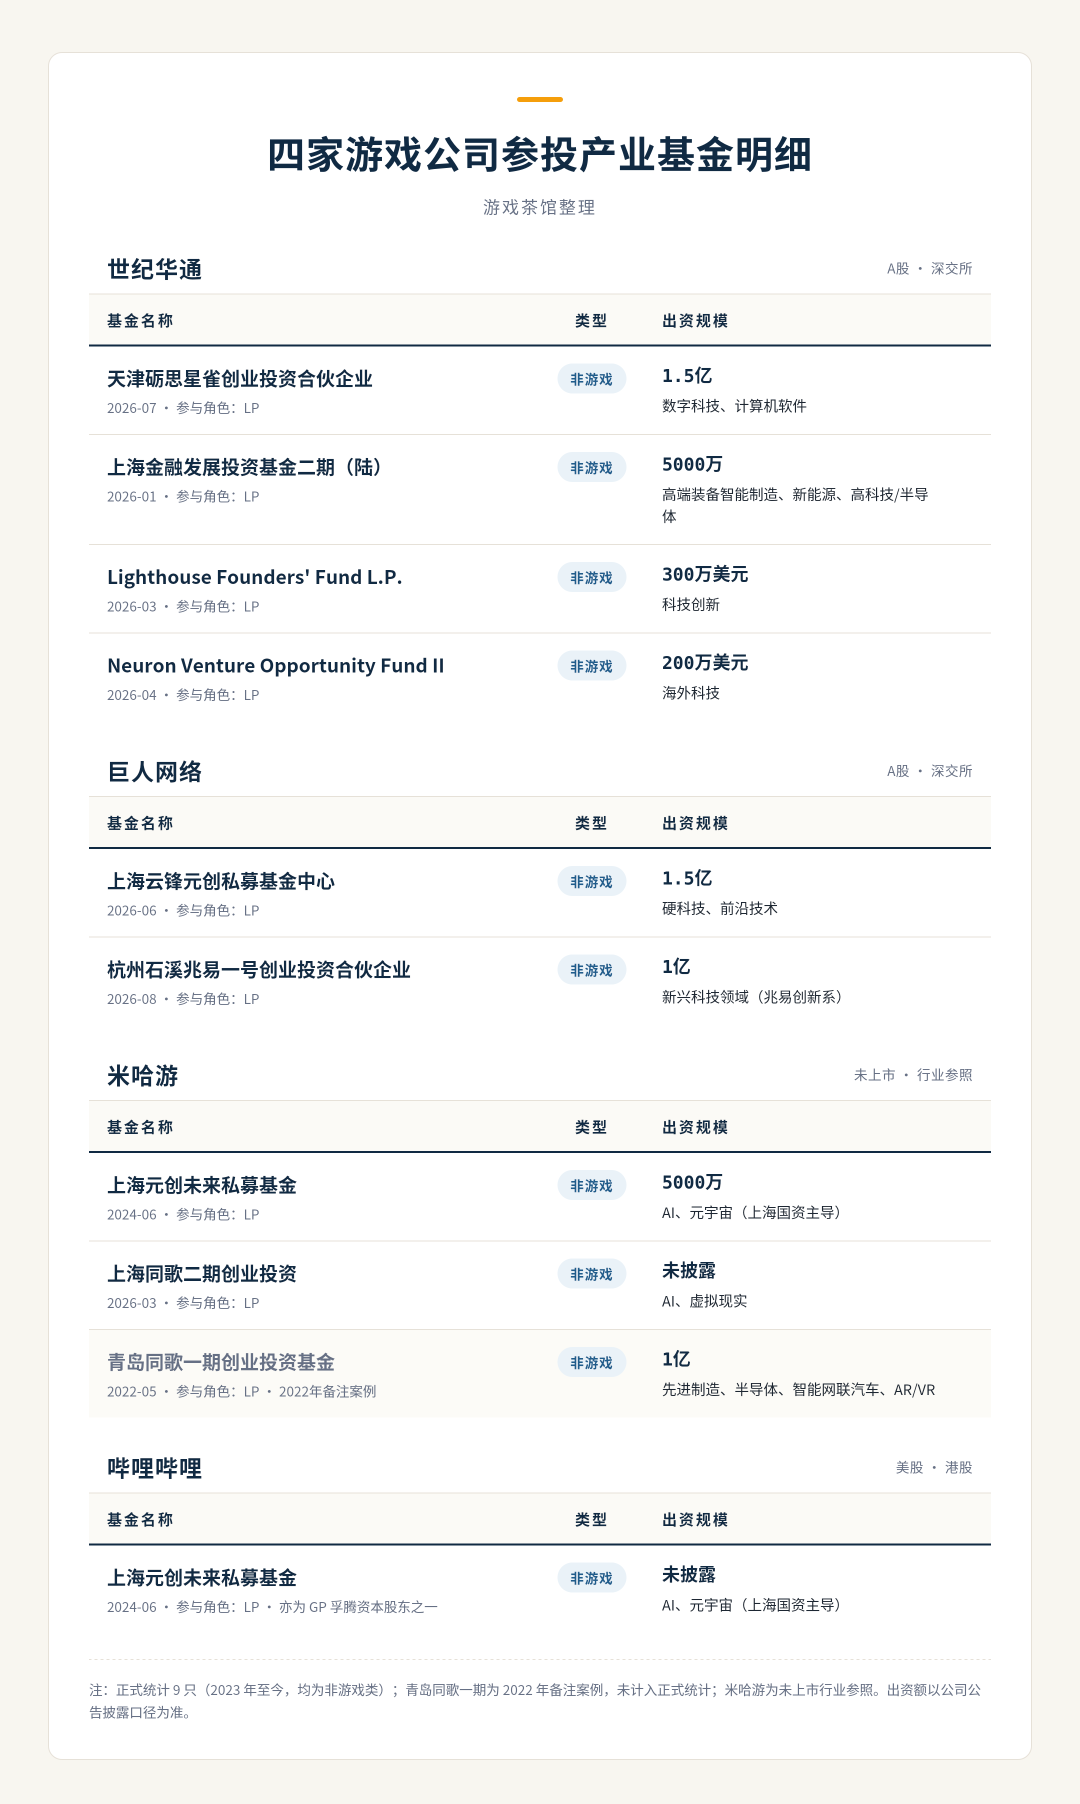
ゲーム会社が投資したこうした余剰資金のうち、すでにリターンが出始めているものもあり、その投資先はいずれも中国のAI産業チェーンで最も注目を集めている数社である。
miHoYoは2021年末、大規模言語モデル企業MiniMaxにエンジェルラウンドで出資し、IPO前の持株比率は約6.4%だった。今年1月、MiniMaxは上場に成功し、この投資による帳簿上の含み益は一時、100億香港ドルを超えた。
三七互娯は「広く網を張る」戦略を採用しており、傘下のファンドを通じて智譜AIの株式を約0.27%間接保有している。智譜の上場後、三七互娯の上半期の投資収益は10.16億元に達し、これは総利益の45%を占めた。
一方、世紀華通は数年前、産業ファンドを通じて国産GPU企業であるモールスレッドに間接出資していた。最終的な持分比率はわずか0.36%にとどまったものの、モールスレッドが昨年12月に上場したことを受け、世紀華通には約6.4億元の一時的な利益がもたらされた。
全体として見ると、ゲーム企業による今回のAI産業チェーンへの投資は非常に効率的であり、資金を投入した後、迅速にリターンを得ている。本稿執筆時点で、上場企業のうち複数社が相次いで売却制限の解除を迎えており、ゲームメーカーはいつでも利益を確定させることができる。
投資の出口が見えないゲーム業界と比較すると、ゲームメーカーがAI産業チェーンに投資するコストパフォーマンスは、はるかに高い。
02
前回のラウンドでは、ゲーム会社が購入したものはまさにゲームそのものでした
以前の業界拡大期には、ゲームメーカーが余剰資金を投じる先が、まさにゲーム産業そのものであったことを今でも覚えている。
2019年、約1年間停止されていたゲーム版号の発行が再開され、2020年に突如として現れた「在宅経済」のブームも相まって、ゲーム業界は好況期を迎えた。ゲーム企業の利益が拡大し始め、当時の過剰資金は最終的にゲーム産業の上流・下流へと流れ込んだ。
最も積極的な動きを見せたのはテンセントだ。2021年上半期だけで、同社は27社のゲーム企業に出資しており、平均して7日に1社のペースである。外部では、この一連の動きを「守備的な攻勢」と呼んでおり、将来性のある新興ゲームチームをいち早く傘下に収め、新規参入するバイトダンスにチャンスを与えないようにしている。
一方、バイトダンスは2021年に約40億ドルを投じてムトン・テクノロジーを買収した。アリババはそれより早く、2017年に約10億元で簡悦科技を買収し、その後「霊犀互娯」と社名を変更して、伝説的な道のりを歩み始めた。
大手企業が次々と買収を進める中、他のメーカーも黙って見ているわけではない。ギガビットを例に挙げると、同社は青瓷、勇仕、淘金といったゲーム企業数社を巻き込み、共同で一連のファンドを設立したほか、アモイの国有資本も参画させた。この一連のファンドの投資対象は、ゲーム、アニメ・映画・テレビから、ニューメディアに至るまで、エンターテインメント業界全般を網羅している。
ただ、バブルが崩壊し、投資は期待通りの成果をもたらさなかった。前回の投機資金によって買収されたゲーム会社のうち、真に新鋭の開発企業へと成長したものはほとんどなく、その多くはすでに姿を消し、帳簿上の価値はゼロとなっている。
最も典型的な例は、やはり大手企業自身だ。かつて高額で買収したゲーム資産が、あっという間に非中核事業として疎外されてしまった。
今年3月、バイトダンスは「ムートン」をサウジアラビアの資本に60億米ドル超で売却した。8月には、アリババが9年間展開してきたゲーム事業を中信グループ関連のM&Aファンドに一括売却し、約101億元の現金を回収した。同時期にアリババは800億香港ドルの第三者割当増資も完了し、調達した資金はすべてAIインフラに投じられた。
今や、ゲーム事業がインターネット大手各社にとって、戦略上の要衝から静かに撤退し、AIの発展に弾薬を供給する役割へと移行していることは明らかだ。
03
ゲームメーカーも本業から逸脱してはいない
AI分野への資金流入は多いが、ゲームメーカーは本業から逸脱してはいない。単に投資戦略を変えただけであり、かつての大胆な投資から、極めて慎重な姿勢へと転換し、主にスタープロデューサーへの投資に注力している。
今年、有名プロデューサーたちによる起業ブームの背景には、ゲームメーカーからの資金支援が欠かせない。
『率土之浜』の元プロデューサーである李凱明氏が設立した微霄科技は、米哈遊とIDGから出資を受け、投資後の企業価値は1億ドルを超えると報じられている。『陰陽師』の元プロデューサーである金韜氏が率いる芥子ゲームは、IDGやリリスから出資を受け、企業価値は10億元を超え、さらに元勤務先である網易から『陰陽師』のIPライセンスも取得した……
一方、ゲームメーカーが出資するゲーム産業ファンドの運用責任者も、かつては業界のスター的存在だった。
三七互娯が参画している「Magic Find」というファンドの舵取り役は、網易の元上級副社長である少雲氏だ。三七互娯の資金は、少雲氏のファンドを経由して、金韜氏が率いる「芥子ゲーム」へと流れた。一巡したものの、資金は依然としてゲーム業界内で循環し続けている。
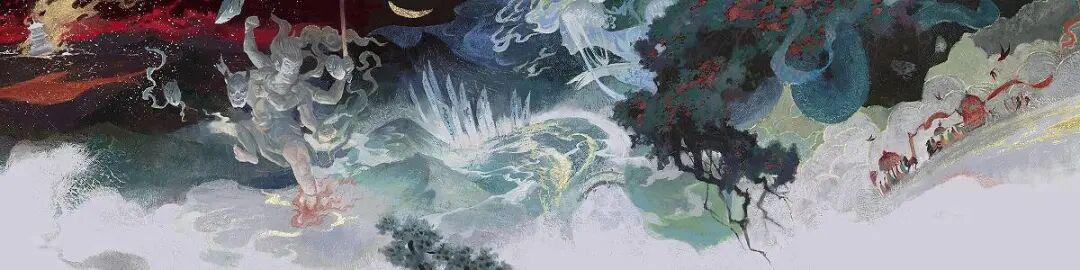
『陰陽師』:雲図のコンセプトアート
同様の例として、ムートン・テクノロジーの元CEOである袁菁氏が挙げられる。彼女は2024年に退任した後、Pilotファンドを設立し、投資・インキュベーションを行う一方で、自社開発やパブリッシングも手掛けている。興味深いことに、袁菁氏自身も、シャオユンの「Magic Find」のLPの一人である。
業界のトップ企業たちは、依然として投資実績を積み重ねている。テンセントは今年4月、『烽火与炊煙』の開発元である火娃ゲームに出資し、12.5%の株式を取得した。また、網易は『驟影・緋月殺』の開発元に出資し、10%の株式を取得した。これは網易が久々に国内のゲーム開発チームへ投資した事例である。
結局のところ、ゲームメーカーのこうした動きは、本業から逸脱しているわけではない。投資を行うのはゲーム業界の関係者であり、投資対象もやはりゲームであり、ファンドの運営者もやはりゲーム業界の出身者である。
04
実のところ、投資は本業に影響を与えません
ゲームメーカーが利益を上げると、余剰利益の行き先が必要になる。メーカーは利益のすべてをゲームの開発に投じることはできない。何と言っても、ゲームプロジェクトは版号やクリエイティビティなど多方面の要因に制約されており、投資対効果の限界効用は逓減していくからだ。
したがって、ゲームメーカーの余剰資金がAI産業チェーンの上流・下流へと流れるのは、理にかなっている。
とはいえ、投資がゲームメーカーの経営状況に与える影響は比較的小さいことも認識すべきである。最も頻繁に投資を行っている三七互娯を例にとると、投資収益を除いても、同社の非経常利益を除いた純利益は依然として10.16億元に達している。
業界が不振な時期であっても、投資による損失が会社の基盤を損なうことはない。吉ビットの2022年から2024年にかけての投資事業における減損損失の累計額は3.55億元であったが、同期間の年間純利益は10億元以上を維持しており、3年間の減損損失の合計額は同社の1年分の利益にも及ばない。
上場しているゲームメーカーの大半にとって、数百万から数億規模のファンド出資額は、手元資金の再配分に過ぎず、本業の日常的な運営には影響を与えない。この点を、ゲーム業界そのものが冷え込んでいると解釈すべきではない。
原创文章,作者:游茶妹儿,禁止转载:https://youxichaguan.com/ja/archives/220794